ファナック(6954)の中間決算(2026年10月):上期は営業利益が 36% 増。通期の予想を上げ、売上高は 1兆円を超える見込み
目次
上期は営業利益 36% 増、通期の予想も上方修正
ファナックは 10月23日、2026年4〜9月の中間決算を発表した。営業利益は 1166億円で、前年同期より 35.7% 増えた。同じ日に通期(2027年3月期)の予想を上方修正し、売上高は 1兆137億円を見込む。
ファナックの軸は、工作機械を動かす CNC(数値制御装置)とサーボモータだ。その技術で、ロボットや加工機・成形機(ロボマシン)も作る。上期の売上高は、ロボット部門が約 4 割、CNC などの FA 部門が約 25% だった(決算短信 PDF p.4・11 から計算)。
売上高は 16% 増、営業利益は 36% 増
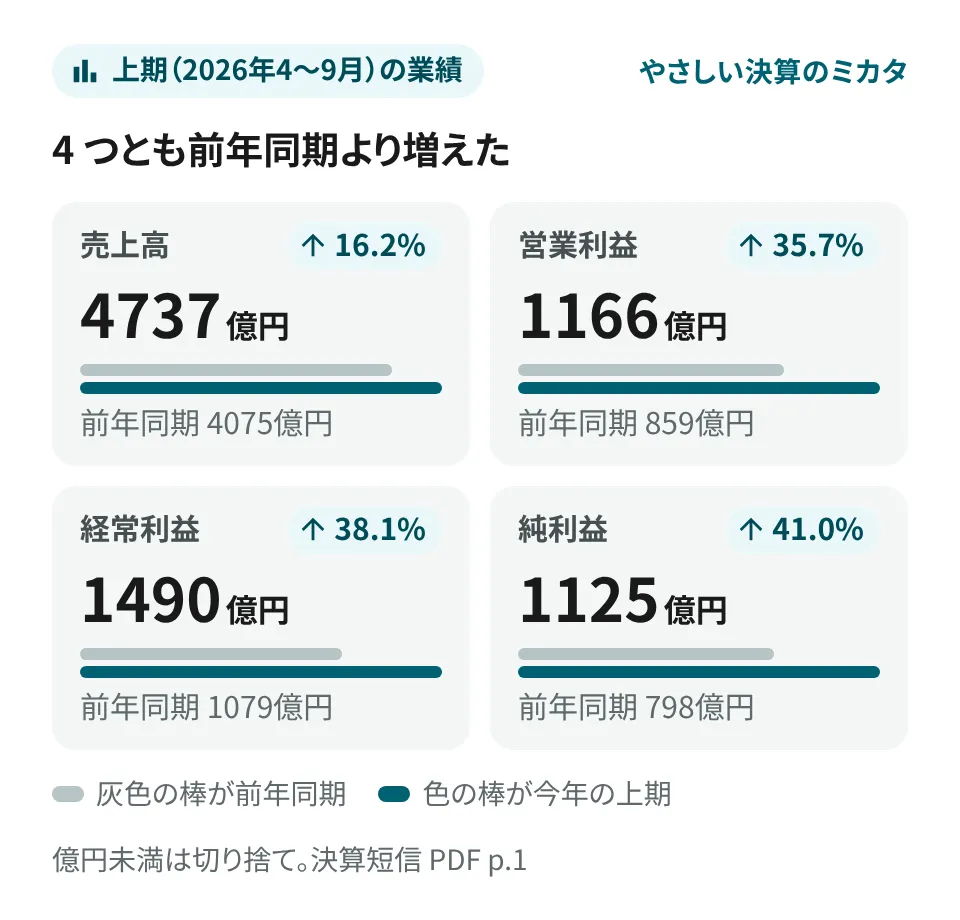
| 2026年4〜9月 | 今期 | 前年同期 | 増減率 |
|---|---|---|---|
| 売上高 | 4737億円 | 4075億円 | +16.2% |
| 営業利益 | 1166億円 | 859億円 | +35.7% |
| 経常利益 | 1490億円 | 1079億円 | +38.1% |
| 純利益 | 1125億円 | 798億円 | +41.0% |
表の金額は億円未満を切り捨てた。決算説明会資料は四捨五入しているので、1億円ずれることがある。純利益は「親会社株主に帰属する中間純利益」のことだ。
稼ぐ力も上がった。売上高に対する営業利益の割合(営業利益率)は 24.6% で、前年同期の 21.1% から 3.5 ポイント上がった(決算短信 PDF p.8 から計算)。
経常利益が営業利益より大きいのは、主に持分法による投資利益が 229億円あったためだ。出資先の利益のうち、持ち分に応じた取り分にあたる。前年同期は 147億円だった(決算短信 PDF p.8)。
7〜9月だけを見ると、利益の伸びはさらに大きい。営業利益は 632億円で、前年同期より 45.1% 増えた。売上高は 2427億円で 14.9% 増と、上期よりやや鈍った。営業利益率は 26.0% だった(決算説明会資料 PDF p.7)。
先行きの手がかりになる受注高(注文を受けた額)も伸びた。7〜9月の受注高は 3060億円で、前年同期より 49.0% 多い。同じ時期の売上高 2427億円を大きく上回る(決算説明会資料 PDF p.7・12)。
くわしく:部門別の受注高(7〜9月)
| 部門 | 受注高 | 前年同期比 |
|---|---|---|
| FA | 1122億円 | +130.1% |
| ロボット | 1034億円 | +12.6% |
| ロボマシン | 512億円 | +72.3% |
| サービス | 393億円 | +12.0% |
| 合計 | 3060億円 | +49.0% |
金額と増減率は、会社の資料の値のまま。四捨五入のため、部門の和は合計と合わない。地域別では、中国以外のアジアが 111.9% 増、中国が 79.8% 増だった(決算説明会資料 PDF p.12・13)。
増益の 8 割近くは売上の増加
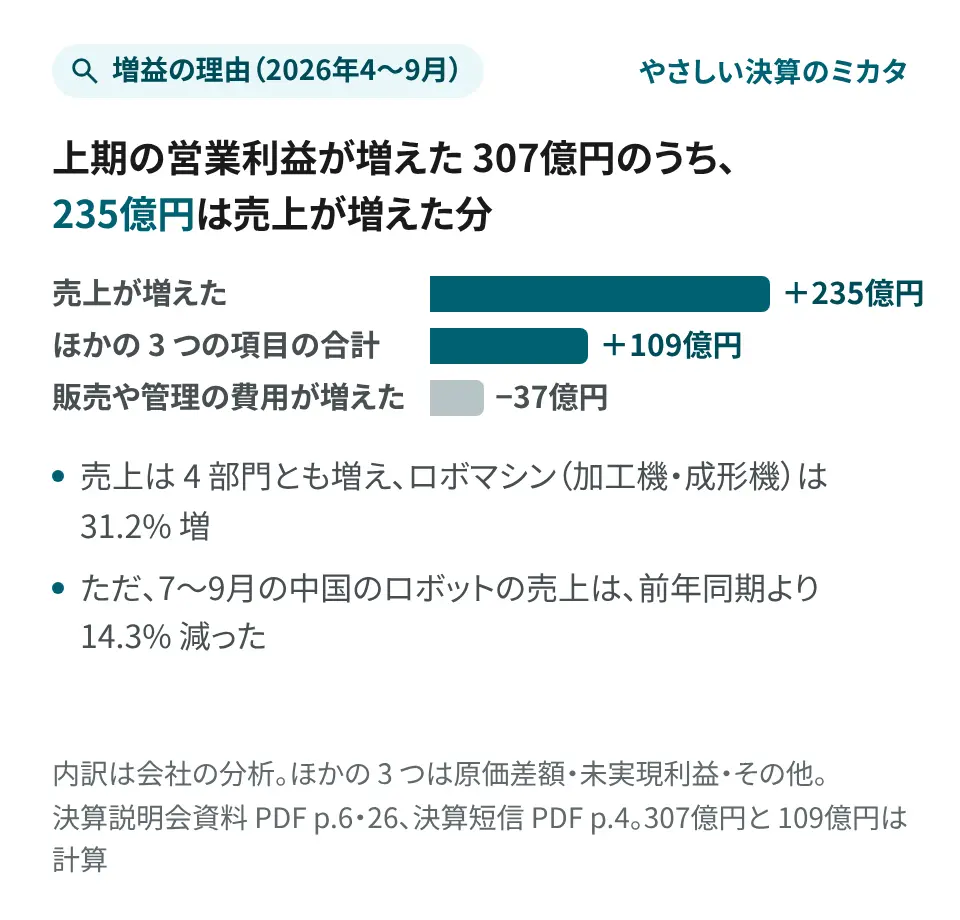
営業利益の増減を要因ごとに分けた会社の分析では、増益 307億円のうち 235億円が売上の増加によるものだった。8 割近くにあたる(決算説明会資料 PDF p.6 から計算)。
残りは、原価差額で 27億円、その他で 65億円増えた。未実現利益(グループの中でまだ外に売れていない商品の利益)の影響も 17億円あった。販管費の増加は 37億円のマイナスだった(決算説明会資料 PDF p.6)。
売上は 4 部門ともに増えた。FA 部門が 15.4%、ロボット部門が 12.6%、ロボマシン部門が 31.2%、サービス部門が 12.7% の増収だ(決算短信 PDF p.4)。
FA 部門では、CNC の主なお客さまである工作機械メーカーの需要が、中国やインドで好調だった。国内も工作機械メーカーの海外向けが伸び、低調だった欧州にも回復の兆しが出た。会社は、AI のデータセンターや半導体、航空宇宙向けが需要を引っ張ったとみている(決算短信 PDF p.4、決算説明会資料 PDF p.2)。
ロボット部門は、米州で自動車向けも一般の産業向けも堅調だった。国内は自動車向けが持ち直した。中国は自動車向けが停滞し、一般の産業向けがそれを補った(決算短信 PDF p.4)。
ただ、7〜9月に限ると、中国のロボットの売上は前年同期より 14.3% 減り、4〜6月からは 32.0% 減った。上期の合計では増収でも、足元では弱さが出ている(決算短信 PDF p.4、決算説明会資料 PDF p.26)。
為替は、上期の平均が 1 ドル 159.37 円で、前年同期の 146.04 円より円安だった。円安は売上を増やす方向に働く。ただし、会社の増減の分析は、為替の影響を分けて示していない(決算説明会資料 PDF p.4・6)。
くわしく:地域別の売上高(7〜9月)
| 地域 | 前年同期比 |
|---|---|
| 国内 | +17.1% |
| 米州 | +12.9% |
| 欧州 | +5.7% |
| 中国 | +20.8% |
| 中国以外のアジア | +17.2% |
| 合計 | +14.9% |
増減率は会社の資料の値(決算説明会資料 PDF p.11)。
営業利益の予想を 2407億円に上方修正
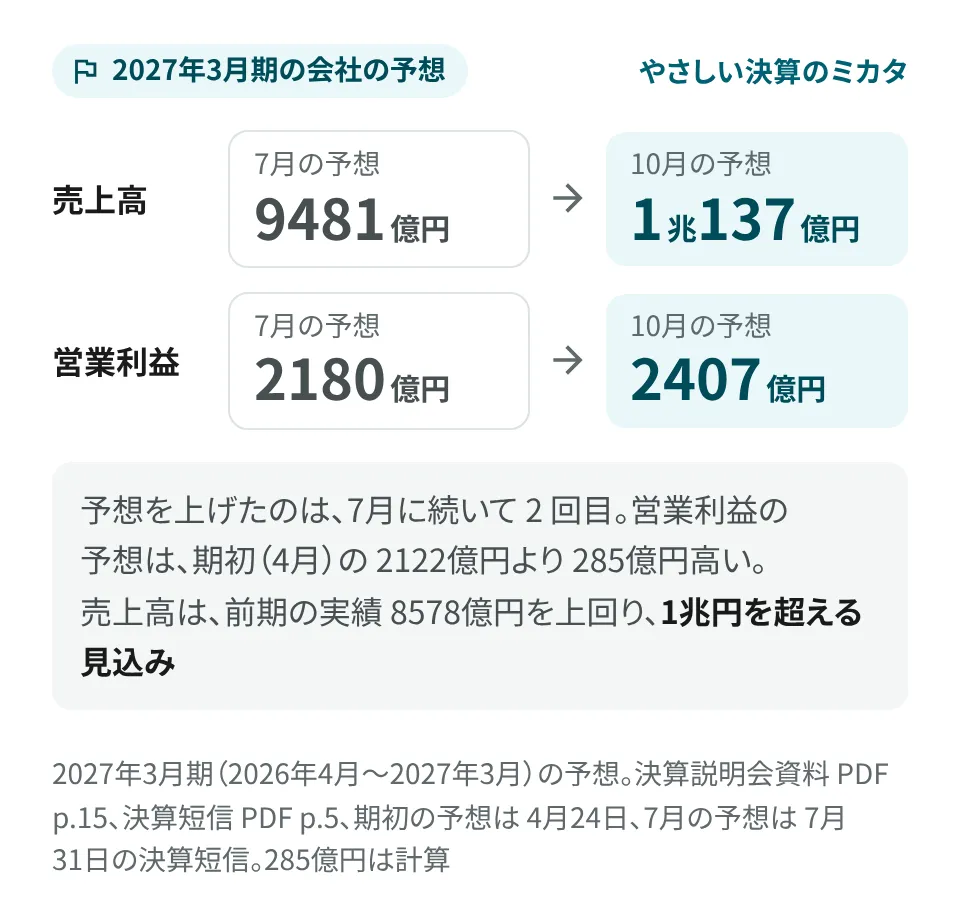
| 2027年3月期の通期(億円) | 期初の予想(4/24) | 前回の予想(7/31) | 今回の予想(10/23) | 前期の実績 |
|---|---|---|---|---|
| 売上高 | 9,096 | 9,481 | 10,137 | 8,578 |
| 営業利益 | 2,122 | 2,180 | 2,407 | 1,838 |
| 経常利益 | 2,570 | 2,712 | 3,088 | 2,275 |
| 純利益 | 1,849 | 1,980 | 2,283 | 1,665 |
前回と今回の予想、前期の実績は、決算説明会資料 PDF p.15 の値(四捨五入)。期初の予想は 4月24日の決算短信から取った。
10月23日の修正で、通期の営業利益の予想は 2180億円から 2407億円へ 10.4% 上がった。7月31日に続く上方修正で、4月の期初の予想 2122億円からは 285億円高い(決算短信 PDF p.5、期初の予想との差は計算)。
売上高の予想は 1兆137億円になった。過去最高だった前期の 8578億円を上回り、1兆円を超える見込みだ(決算説明会資料 PDF p.3・15)。
会社は、最新の業績の動向をふまえて予想を上げたとしている。下期(2026年10月〜2027年3月)の為替は 1 ドル 150 円、1 ユーロ 175 円を前提にした。上期は 1 ドル 159.37 円だったので、円高に振れる見方だ(決算短信 PDF p.5、決算説明会資料 PDF p.3・4)。
上期の実績は、7月時点の会社の上期の予想も上回った。売上高は 1.7%、営業利益は 11.7% 上だった(決算説明会資料 PDF p.4)。
上期の営業利益は、通期の予想の 48.5% まで進んだ。予想どおりなら、下期の営業利益は約 1240億円で、前年下期の 978億円より約 27% 多い(決算短信 PDF p.1、決算説明会資料 PDF p.4 から計算)。
ファナックは、期の途中で何度も予想を見直す会社だ。2022〜2025年3月期は、毎年 3 回ずつ予想を変えた。営業利益の実績は、期初の予想を 31.3% 上回った年もあれば、9.2% 下回った年もある(各期の決算短信から計算)。
くわしく:2022〜2025年3月期の予想と実績(営業利益)
| 営業利益(億円) | 期初の予想 | 最終の予想 | 実績 | 期初比 |
|---|---|---|---|---|
| 2022年3月期 | 1,484 | 1,865 | 1,832 | +23.5% |
| 2023年3月期 | 1,973 | 1,844 | 1,913 | −3.0% |
| 2024年3月期 | 1,563 | 1,322 | 1,419 | −9.2% |
| 2025年3月期 | 1,210 | 1,523 | 1,588 | +31.3% |
各期の決算短信の XBRL から取り、億円未満を切り捨てた。期初比は百万円の値から計算した。2026年3月期は、期初の決算短信に通期の予想が無かった(合理的に算定するのが難しいとして、記載しなかった)ので外した。
自己資本比率は 88.7%、中間配当は増額
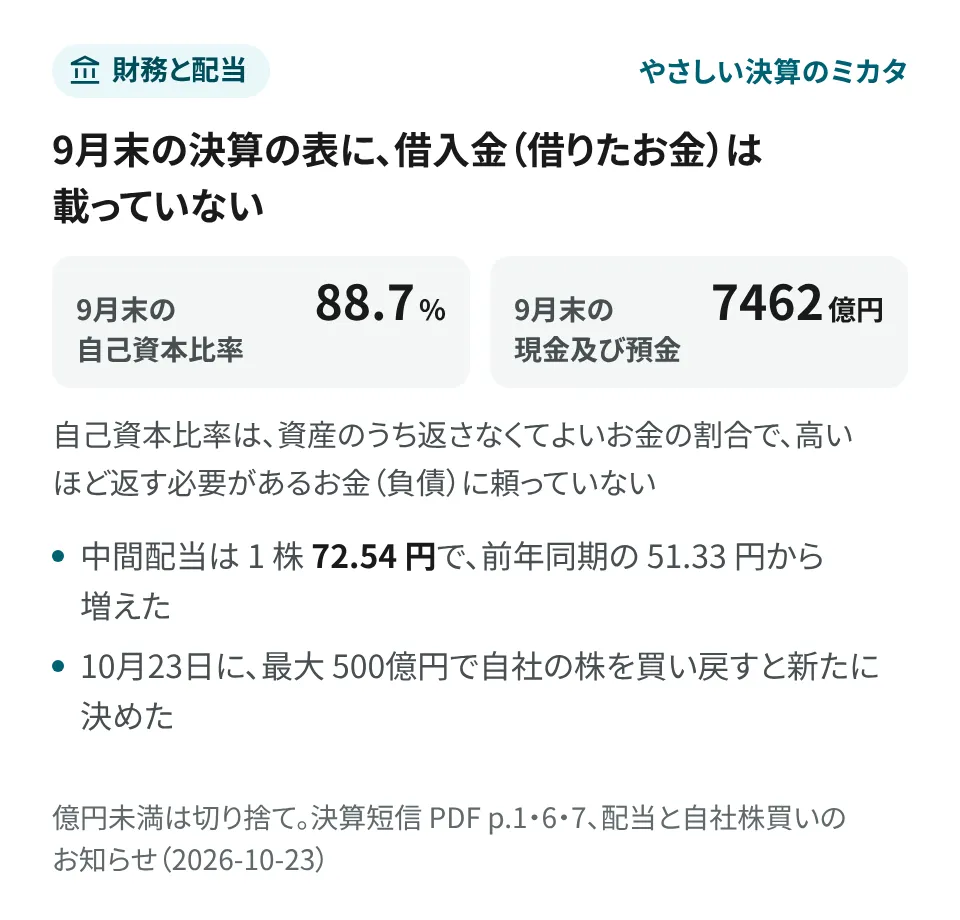
9月末の自己資本比率は 88.7% で、前期末の 89.2% とほぼ同じだった。現金及び預金は 7462億円あり、貸借対照表に借入金の項目は無い(決算短信 PDF p.1・6・7)。
上期は、本業で 1558億円のお金が入った(営業キャッシュフロー)。株主には、配当で 520億円、自社株買いで 500億円を回した。投資で出た 1157億円は、主に定期預金への預け入れだ(決算短信 PDF p.4・10)。
中間配当は 1 株 72.54 円で、前年同期の 51.33 円より多い。配当は、連結の配当性向を 60% とする方針だ。利益の多くを配当に回す考え方だ(剰余金の配当(中間配当)に関するお知らせ PDF p.1)。期末の配当は、公表できる時点で開示する(決算短信 PDF p.1)。
10月23日には、新たな自社株買いも決めた。上限は 1000万株・500億円だ。10月26日から 2027年4月30日まで、市場で買う(自己株式取得に係る事項の決定に関するお知らせ PDF p.1)。
次に見るのは受注と中国のロボット
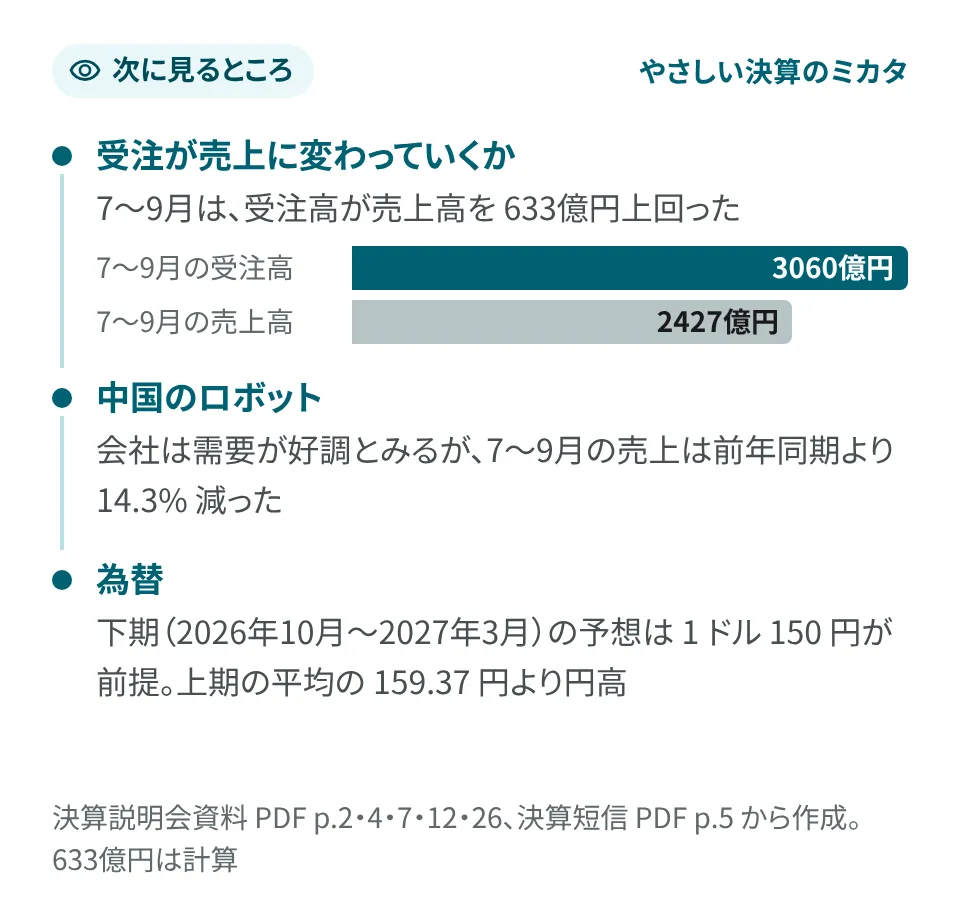
まず見るのは、受注の勢いが売上に変わっていくかどうかだ。7〜9月は、受注高が売上高を 633億円上回った(計算)。会社は、FA は中国を中心に引き続き好調だとしている(決算説明会資料 PDF p.2・7・12 から計算)。
2 つ目は中国のロボットだ。会社は、ロボットは米州と中国を中心に自動化の投資が好調だとみている。一方で、7〜9月の中国のロボットの売上は前年同期を 14.3% 下回った(決算説明会資料 PDF p.2・26)。
3 つ目は為替だ。下期の予想は 1 ドル 150 円が前提で、上期の実績より円高を見込んでいる(決算短信 PDF p.5、決算説明会資料 PDF p.4)。
次の決算(第3四半期、10〜12月)は、例年1月の下旬に出る(過去の第3四半期の決算短信の発表日)。
補足:株価と比べる式
株価と比べるときの式
- EPS(1 株当たり利益)= 純利益 ÷ 株数(期中の平均)。この上期は 120.90 円で、前年同期は 85.54 円。今回の通期の予想は 246.01 円(決算短信 PDF p.1)
- PER(株価収益率)= 株価 ÷ EPS。利益の何年分の値段か
- 配当利回り = 年間配当 ÷ 株価。ファナックは期末の配当を予想として出していないので、今の時点では年間の額が分からない
株価を証券会社の画面で調べて式に当てはめれば、PER が出る。PER が低い会社には、利益が一時的に増えた、成長が止まりそう、などの理由があることもある。
決算の言葉の意味は、用語集にまとめた。
出典と注意
「計算」と書いた数は、原本の数から自分たちで計算した値だ。金額は億円未満を切り捨てた。
会社の資料が億円単位で書いた数は、資料の値のまま使った。決算説明会資料の受注高、7〜9月の値、増減の分析、予想の表がそれに当たる。
会社の資料の割合(受注高や 7〜9月の増減率など)と前年下期の営業利益も、資料の値のままだ。それ以外の割合と、「約」を付けた額は四捨五入した。為替レート、1 株当たりの額と株数は資料の値のまま。この記事は株の売買を勧めるものではない。
| 資料 | 出典 |
|---|---|
| 決算短信 | ファナック「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」2026-10-23。TDnet で取得(2026-10-23) |
| 決算説明会資料 | ファナック「2026年度 第2四半期 決算説明会資料」2026-10-23。TDnet で取得(2026-10-23) |
| 配当のお知らせ | ファナック「剰余金の配当(中間配当)に関するお知らせ」2026-10-23。TDnet で取得(2026-10-23) |
| 自社株買いのお知らせ | ファナック「自己株式取得に係る事項の決定に関するお知らせ」2026-10-23。TDnet で取得(2026-10-23) |
| 過去の予想と実績 | ファナックの 2021〜2026年の決算短信(XBRL)。東証上場会社情報サービス https://www2.jpx.co.jp/tseHpFront/JJK010010Action.do?Show=Show(コード 6954。取得: 2026-10-23) |